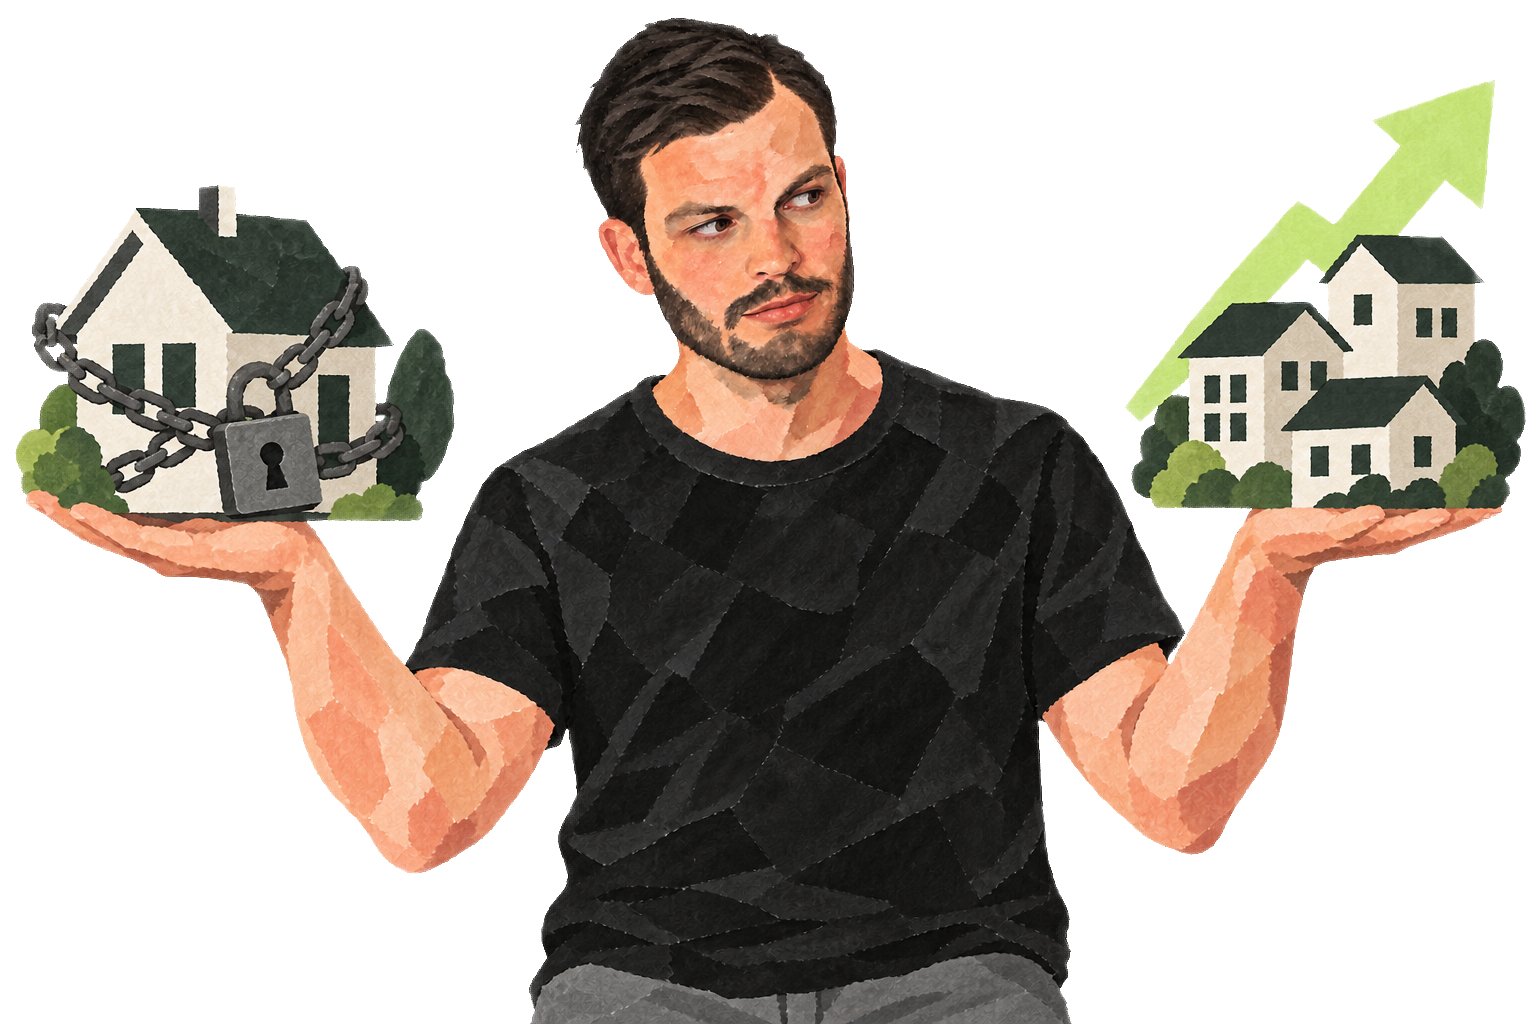
La sociedad nos dice que debemos vivir en la casa que tenemos en propiedad. Pero a menudo eso no tiene sentido. Aun así, comprar la primera vivienda sigue considerándose una prueba de que has triunfado. Tener una propiedad puede ser sensato, pero vivir en la propiedad que posees es una decisión aparte.
Comprar una casa es probablemente la mayor transacción financiera de tu vida. Comprar una vivienda para vivir en ella, a menudo con tu pareja, despierta muchas emociones. Esas emociones pueden nublar una decisión financiera.
Si quieres comprar una casa, trátalo como una decisión de inversión, no como una decisión emocional.
https://twitter.com/levelsio/status/1136888945373933568
Acabo de leer el clásico de Robert Kiyosaki Padre rico, padre pobre, que reforzó mi forma de pensar sobre este tema.
Kiyosaki tenía dos padres. Su padre biológico (el padre pobre), un hombre con una sólida formación académica y un buen empleo, le decía que estudiara y encontrara un trabajo bien remunerado para poder comprar una casa. Su padrastro (el padre rico), emprendedor e inversor sin educación formal, le decía que adquiriera conocimientos financieros para buscar activos que hicieran trabajar el dinero para él.
Decidió seguir los consejos de su padre rico.
Este autor también desarrolló el cuadrante del flujo de dinero. En el lado izquierdo de este cuadrante están los empleados (personas que tienen un trabajo) y los autónomos (personas que son su propio trabajo); en el derecho están los emprendedores (personas que poseen un sistema) y los inversores (personas que ganan dinero con dinero).
Según el modelo de Kiyosaki, quienes están a la izquierda trabajan por dinero, mientras que quienes están a la derecha hacen que el dinero trabaje para ellos. Si tu objetivo es la independencia financiera, sostiene que pasar pronto al lado derecho te da más tiempo. No olvides ver el vídeo.
Nuestra sociedad nos ha animado a aprender una profesión para poder trabajar por dinero, pero no nos ha enseñado a hacer que el dinero trabaje para nosotros. La gran mayoría del mundo occidental acepta este dogma, sencillamente porque es más fácil encontrar un empleo y trabajar por dinero que asumir riesgos y hacerse rico. Son las mismas personas que te dicen que no alquiles una vivienda.
Una casa en la que vives no es un activo sino un pasivo, porque no te genera dinero. Si pagas por ella todos los meses y no te proporciona ingresos, puede que no sea una buena inversión. Los ricos adquieren activos, mientras que los pobres adquieren pasivos que creen que son activos.
Una propiedad que alquilas a otros puede ser un activo cuando sus ingresos superan la hipoteca y los demás gastos. Una hipoteca te permite financiar tu inversión con deuda y ampliar su rentabilidad, y te ayuda a empezar a invertir desde joven, lo que supone una diferencia enorme gracias al efecto compuesto.
En la mayoría de los países, para obtener una hipoteca sobre una propiedad destinada a la inversión debes aportar un porcentaje mínimo de fondos propios. Según los ahorros que tengas, puedes calcular cuál podría ser tu primera inversión. Podrías empezar con algo tan pequeño como un trastero, siempre que puedas alquilarlo con beneficios.
Después puedes refinanciar tu primera propiedad y usarla como garantía para adquirir la siguiente, y así construir una cartera. La primera propiedad de una cartera es la más importante y la más difícil de conseguir; por eso es crucial empezar pronto.
Pero tienes que vivir en algún sitio, ¿no? Es muy poco probable que sea el mismo durante treinta años, el plazo de una hipoteca estándar. Si te marchas antes, no hay certeza de que tu propiedad haya aumentado de valor, algo que suele suceder a largo plazo.
Si su valor ha aumentado, probablemente se deba a la inflación, y el precio de tu nueva casa también habrá subido, consumiendo tus ganancias. Además, tendrás que volver a pagar todos los gastos adicionales, como los de notaría, los impuestos y las reformas.
Si vives de alquiler mientras construyes tu cartera, al principio quizá cubras justo los gastos o incluso tengas pérdidas, mientras que comprar una vivienda para vivir en ella reduciría tus gastos mensuales en ese momento.
Entiendo que en esa etapa parezca obvio elegir esta última opción, porque cuesta pensar a largo plazo. Pero aquí el efecto compuesto tiene una gran importancia.
No acepto la idea de que alquilar sea simplemente tirar el dinero; los agentes inmobiliarios y los bancos tienen incentivos para fomentar la compra. El sistema de financiación suele beneficiar tanto a los bancos como a los propietarios.
Alquilar te da libertad, el valor más importante de mi vida. Puede que cambies de trabajo, de ciudad o de pareja, o que tengas hijos. Alquilar te permite adaptarte rápidamente a una nueva situación.
Puede que tu casa, tus vecinos, tu barrio o tu ciudad no sean como esperabas. Las parejas se separan continuamente y, debido a las distintas etapas de la vida, las personas se mudan, de media, cada siete años. Además, como inquilino cuentas con muchas protecciones.
Mi enfoque consiste en alquilar la vivienda en la que vivo mientras construyo activos que generan ingresos, en lugar de depender del trabajo para cubrir cada pasivo.