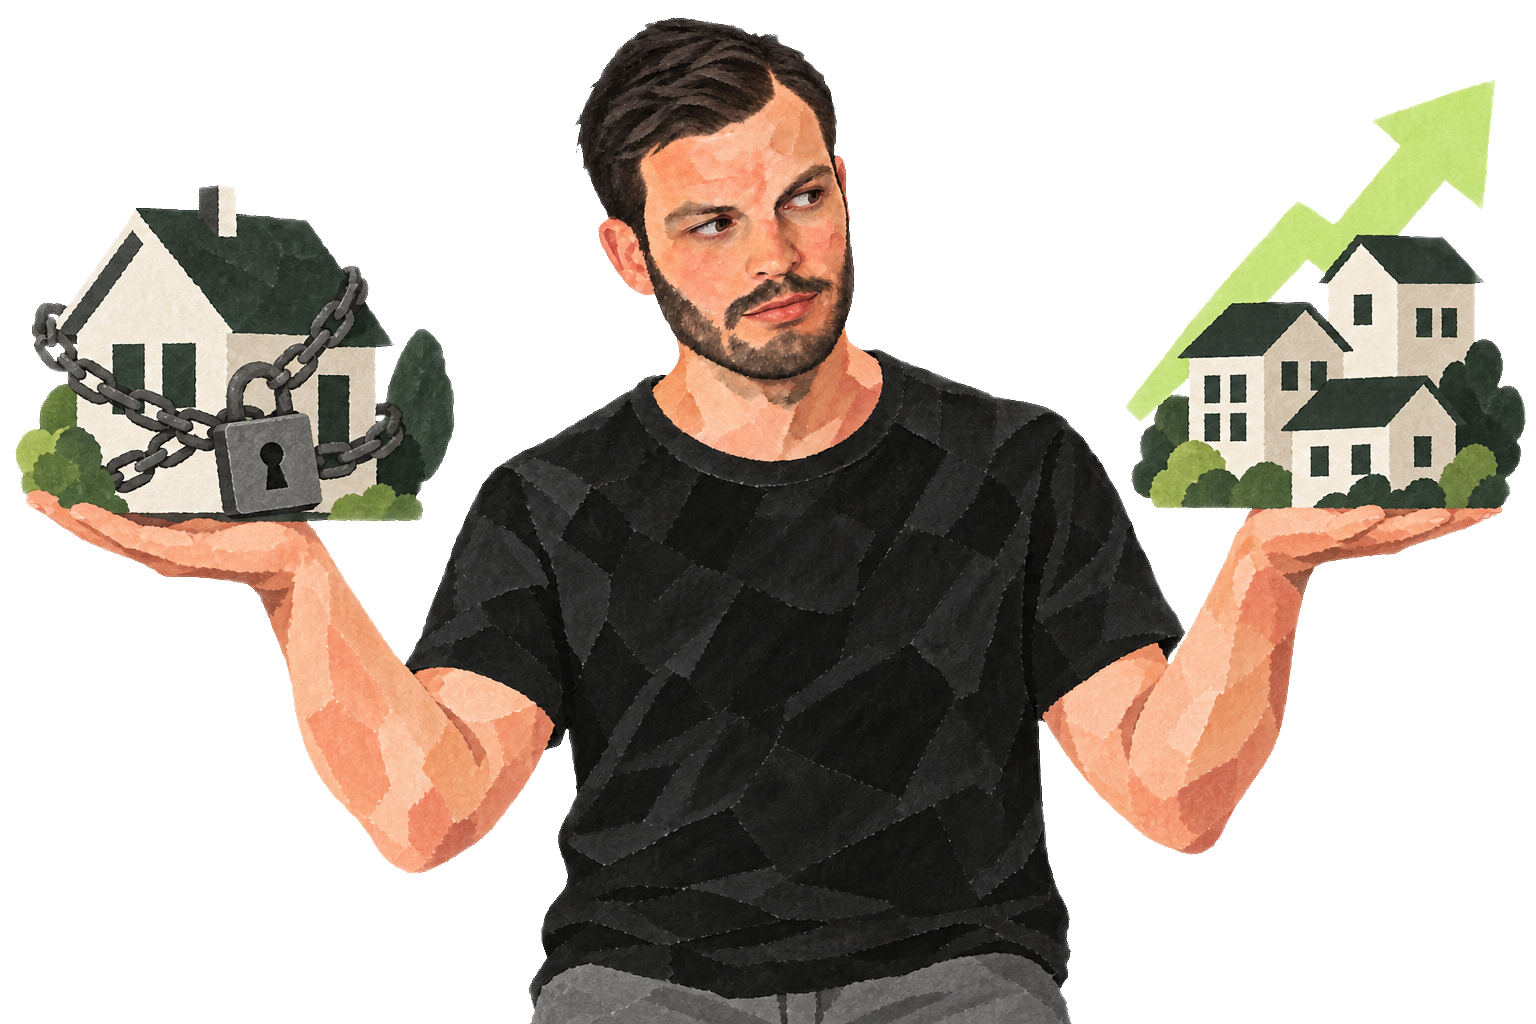
De maatschappij vertelt ons dat we moeten wonen in het huis dat we bezitten. Maar dat is vaak niet logisch. Toch wordt het kopen van je eerste huis nog steeds gezien als bewijs dat je het hebt gemaakt. Vastgoed bezitten kan zinvol zijn, maar er zelf in wonen is een afzonderlijke beslissing.
Een huis kopen is waarschijnlijk de grootste financiële transactie van je leven. Een huis kopen om zelf in te wonen, vaak samen met een partner, roept veel emoties op. Die emoties kunnen een financiële beslissing vertroebelen.
Als je een huis wilt kopen, behandel dat dan als een investeringsbeslissing, niet als een emotionele beslissing.
https://twitter.com/levelsio/status/1136888945373933568
Ik heb net Robert Kiyosaki's klassieker Rich Dad Poor Dad gelezen, die mijn ideeën over dit onderwerp versterkte.
Kiyosaki had twee vaders. Zijn echte vader (arme vader), een hoogopgeleide man met een goede baan, zei hem dat hij moest studeren en een goedbetaalde baan moest vinden om een huis te kunnen kopen. Zijn stiefvader (rijke vader), een ondernemer en investeerder zonder formele opleiding, zei hem dat hij financieel inzicht moest ontwikkelen om op zoek te gaan naar bezittingen die geld voor hem laten werken.
Hij besloot zijn rijke vader te volgen.
Deze auteur ontwikkelde ook het cashflowkwadrant. Aan de linkerkant van dit kwadrant staan de werknemers (mensen die een baan hebben) en de freelancers (mensen die zelf de baan zijn); aan de rechterkant staan de ondernemers (mensen die een systeem bezitten) en de investeerders (mensen die geld verdienen met geld).
Volgens Kiyosaki's model werken mensen aan de linkerkant voor geld, terwijl mensen aan de rechterkant geld voor zich laten werken. Als financiële onafhankelijkheid je doel is, zo betoogt hij, geeft een vroege overstap naar de rechterkant je meer tijd. Vergeet niet de video te bekijken.
Onze maatschappij heeft ons aangemoedigd een beroep te leren zodat we voor geld kunnen werken, maar heeft ons niet geleerd hoe we geld voor ons kunnen laten werken. De overgrote meerderheid in de westerse wereld hangt dit dogma aan, simpelweg omdat het gemakkelijker is een baan te vinden en voor geld te werken dan risico's te nemen en rijk te worden. Het zijn dezelfde mensen die je vertellen dat je geen huis moet huren.
Een huis waarin je zelf woont, is geen bezitting maar een verplichting, omdat het je geen geld oplevert. Als je er elke maand voor betaalt en het geen inkomsten oplevert, is het misschien geen goede investering. Rijke mensen verwerven bezittingen, terwijl arme mensen verplichtingen aangaan die ze voor bezittingen aanzien.
Een pand dat je verhuurt, kan een bezitting zijn wanneer de inkomsten hoger zijn dan de hypotheeklasten en andere kosten. Met een hypotheek kun je met geleend geld je investering en het rendement daarop vergroten. Ze helpt je ook om al vroeg in je leven investeerder te worden, wat door het samengestelde effect een enorm verschil maakt.
In de meeste landen moet je voor een hypotheek op beleggingsvastgoed een bepaald minimumpercentage aan eigen geld inbrengen. Op basis van je spaargeld kun je berekenen wat je eerste investering kan zijn. Je zou met iets kleins als een opslagruimte kunnen beginnen, zolang je die met winst kunt verhuren.
Daarna kun je je eerste pand herfinancieren en als onderpand gebruiken voor je volgende pand. Zo kun je een portefeuille opbouwen. Het eerste pand in een portefeuille is het belangrijkst en het moeilijkst te verwerven. Daarom is het cruciaal om vroeg te beginnen.
Maar je moet toch ergens wonen? Het is hoogst onwaarschijnlijk dat je dertig jaar lang op dezelfde plek blijft wonen, de looptijd van een standaardhypotheek. Als je eerder vertrekt, is het onzeker of je woning in waarde is gestegen, want dat is meestal een effect van de lange termijn.
Als de waarde is gestegen, komt dat waarschijnlijk door inflatie. De prijs van je nieuwe huis is dan ook gestegen, waardoor je winst verdampt. Bovendien moet je alle bijkomende kosten opnieuw betalen, zoals die voor de notaris, belastingen en verbouwingen.
Als je je woning huurt terwijl je je portefeuille opbouwt, speel je in het begin misschien quitte of maak je zelfs verlies, terwijl het kopen van een eigen woning op dat moment je maandelijkse uitgaven zou verlagen.
Ik begrijp dat het in die fase vanzelfsprekend lijkt om voor dat laatste te kiezen, want op de lange termijn denken is lastig. Maar juist hier speelt het samengestelde effect een grote rol.
Ik ben het niet eens met het idee dat huren simpelweg weggegooid geld is; makelaars en banken hebben er belang bij kopen aan te moedigen. Het financieringssysteem dient vaak net zo goed de belangen van banken als die van huiseigenaren.
Huren geeft je vrijheid, de waarde die ik in het leven het belangrijkst vind. Misschien verander je van baan, stad of relatie, of krijg je kinderen. Door te huren kun je je snel aan een nieuwe situatie aanpassen.
Je huis, je buren, je buurt of je stad blijken misschien anders dan je had verwacht. Mensen gaan voortdurend uit elkaar en verhuizen door veranderende levensfasen gemiddeld om de zeven jaar. Bovendien geniet je als huurder allerlei bescherming.
Mijn aanpak is om de woning waarin ik leef te huren en ondertussen bezittingen op te bouwen die inkomsten opleveren, in plaats van voor elke verplichting op inkomsten uit werk te vertrouwen.